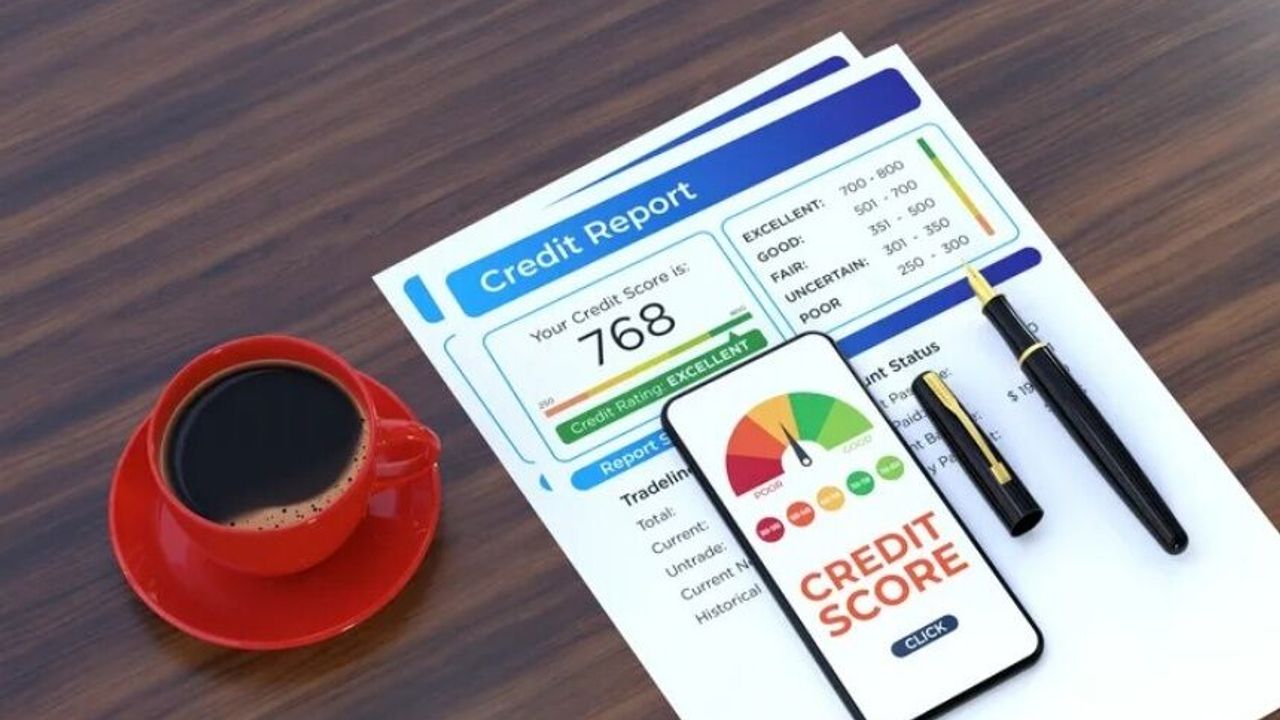
Finansal risk analistleri, bireylerin geçmiş ödeme alışkanlıklarını ve finansal güvenilirliğini belirten kredi notunun reel sektördeki kullanım alanlarının hızla güçlendiğini incelemektedir. Bilim insanları ve ekonomi araştırmacıları, bankaların kredi tahsis süreçlerinin yanında, otomotivden gayrimenkule, telekomünikasyondan sigortacılığa kadar birçok farklı sektörde kredi skorunun temel bir risk yönetimi kriterine dönüştüğünü belirtmektedir. Bu durum, ticari işlemlerde karşılıklı güveni ve şeffaflığı güçlendirmektedir.

Reel Sektörde Kredi Notu ve Risk Analiz Sistemleri
Bankacılık alanında kredi, kredi kartı ve mevduat hesabı açılışlarında belirleyici olan skor, araç kiralama şirketleri tarafından da müşterilere araç teslim edilmeden önce istemektedir. Uzmanlar, otomotiv kiralama firmalarının yüksek bedelli araçların risk durumunu anlayabilmek için belirli bir kredi notu barajı uyguladığını ifade etmektedir. Benzer biçimde telekomünikasyon operatörleri taahhütlü cihaz satışlarında, sigorta şirketleri ise kasko ve poliçe primlerinin belirlenmesinde müşterilerin ödeme geçmişini esas almaktadır.
Gayrimenkul alanında da ev sahipleri, mülklerini kiralamadan önce kiracı adaylarının finansal disiplinini ölçmek için kredi notu raporu istemektedir. Analistler, beyaz eşya ve mobilya gibi taksitli satış yapan perakende firmalarının da teminatsız satış riskini düşürmek için bu skordan faydalandığını kaydetmektedir. Kredi notunun ticari yaşamın bütününe dahil edilmesi, finansal okuryazarlığın ve ödeme disiplininin bireyler nezdinde önemini artırmaktadır.